Assurance extension : protégez l'agrandissement de votre maison
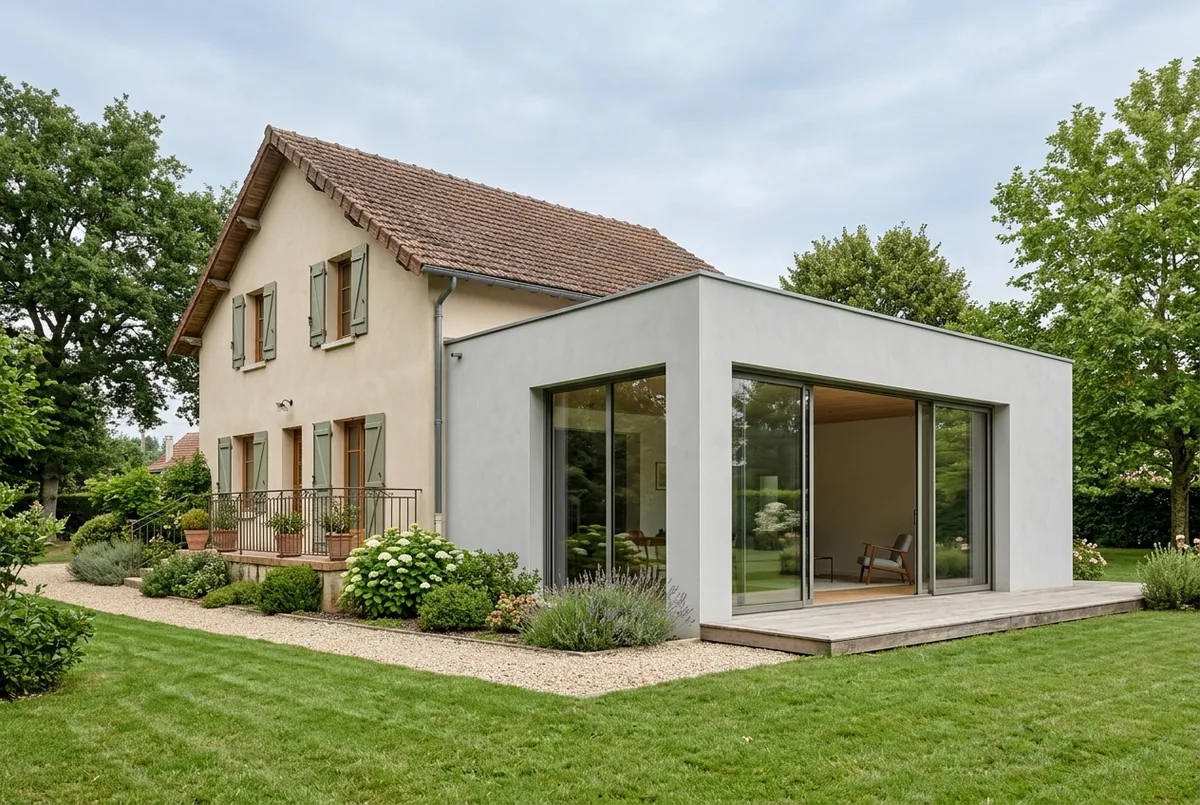
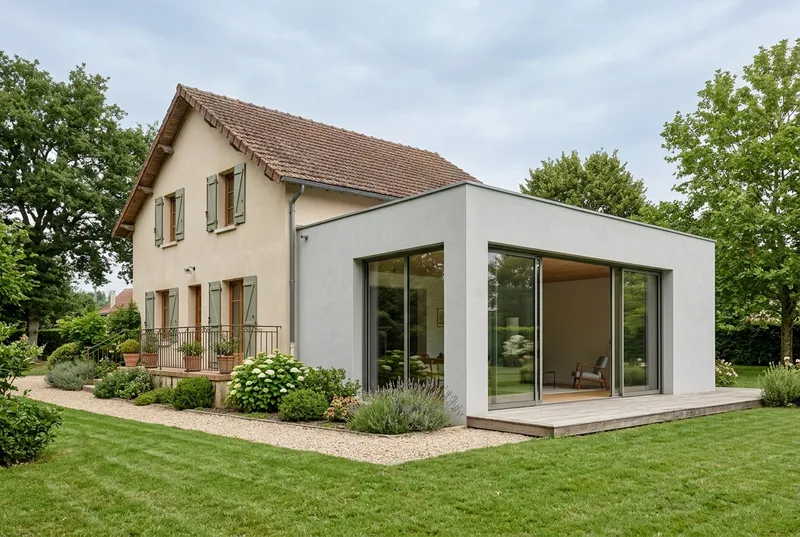
Une pièce en plus, un garage accolé, une extension à étage : dès que vous faites construire, la dommage ouvrage est obligatoire. Le point délicat, c'est la jonction avec la maison existante. On monte votre dossier en distinguant le neuf de l'ancien et on le présente aux assureurs qui suivent ce type de projet.
Pendant le chantier, deux risques : l'ouvrage en cours et les dommages causés aux autres. Après la réception, dix ans de garantie sur la solidité de l'extension. Trois contrats, qu'on peut souscrire ensemble.
Pendant le chantier
Tous risques chantier
Les dommages qui frappent l'extension avant qu'elle soit terminée : effondrement, incendie, tempête, vol de matériaux posés, vandalisme.
Exemple
Un coup de vent arrache la bâche et une partie de la charpente de l'extension, posée la veille. Sans TRC, la reprise se discute entre entreprises, et le chantier s'arrête.
Le préfinancement des réparations quand la solidité de l'extension est compromise ou qu'elle devient inutilisable, sans attendre qu'un tribunal désigne un responsable.
Exemple
Deux ans après la réception, l'extension s'enfonce de quelques centimètres et se décolle de la maison : l'assureur dommage ouvrage se prononce sous 60 jours et paie la reprise des fondations.
Les dommages que votre chantier cause aux autres : un mur mitoyen fissuré par le terrassement, la voiture d'un voisin abîmée, un passant blessé.
Exemple
Les fouilles de l'extension, creusées le long de la limite de propriété, déstabilisent le muret et l'abri de jardin du voisin. Sa réclamation vous vise : c'est cette garantie qui paie.
Trois points qui décident de l’acceptation
1
Ce qui est neuf, ce qui existe
La dommage ouvrage couvre l'extension. La maison d'origine n'est couverte que si elle est totalement incorporée au neuf et techniquement indivisible : à faire préciser au contrat.
2
Les attestations des entreprises
Maçon, charpentier, étancheur : chaque entreprise doit fournir une attestation décennale valable à l'ouverture du chantier et couvrant l'activité qu'elle exécute chez vous.
3
Souscrire avant le terrassement
La dommage ouvrage se souscrit avant l'ouverture du chantier. Une fois les fondations coulées, très peu d'assureurs acceptent encore le dossier.
Votre dossier se joue à la jonction avec la maison
Fondations, mur ouvert, raccord de toiture : on vérifie comment l'extension s'appuie sur l'existant avant de présenter le dossier, pour viser les assureurs qui acceptent votre projet.
Toutes relèvent de la dommage ouvrage, mais l'assureur ne regarde pas les mêmes points selon la façon dont vous agrandissez.
Extension maçonnée
Parpaings, brique ou béton
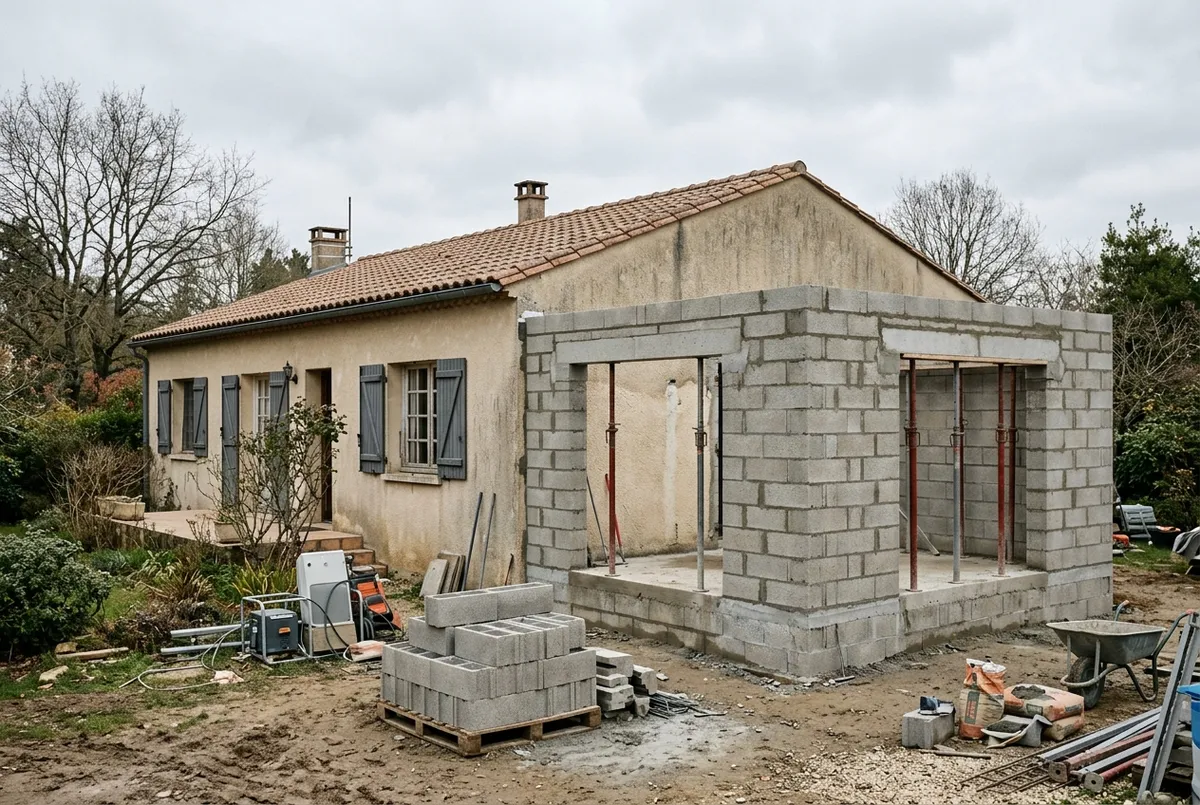
Le cas le plus courant : une pièce de vie ou une suite parentale accolée à la maison. L'assureur regarde d'abord les fondations et la façon dont elles côtoient celles de la maison, puis le raccord de toiture.
À préciser
Étude de sol
Fondations
Ouverture du mur existant
Toiture
Extension bois
Ossature bois ou kit
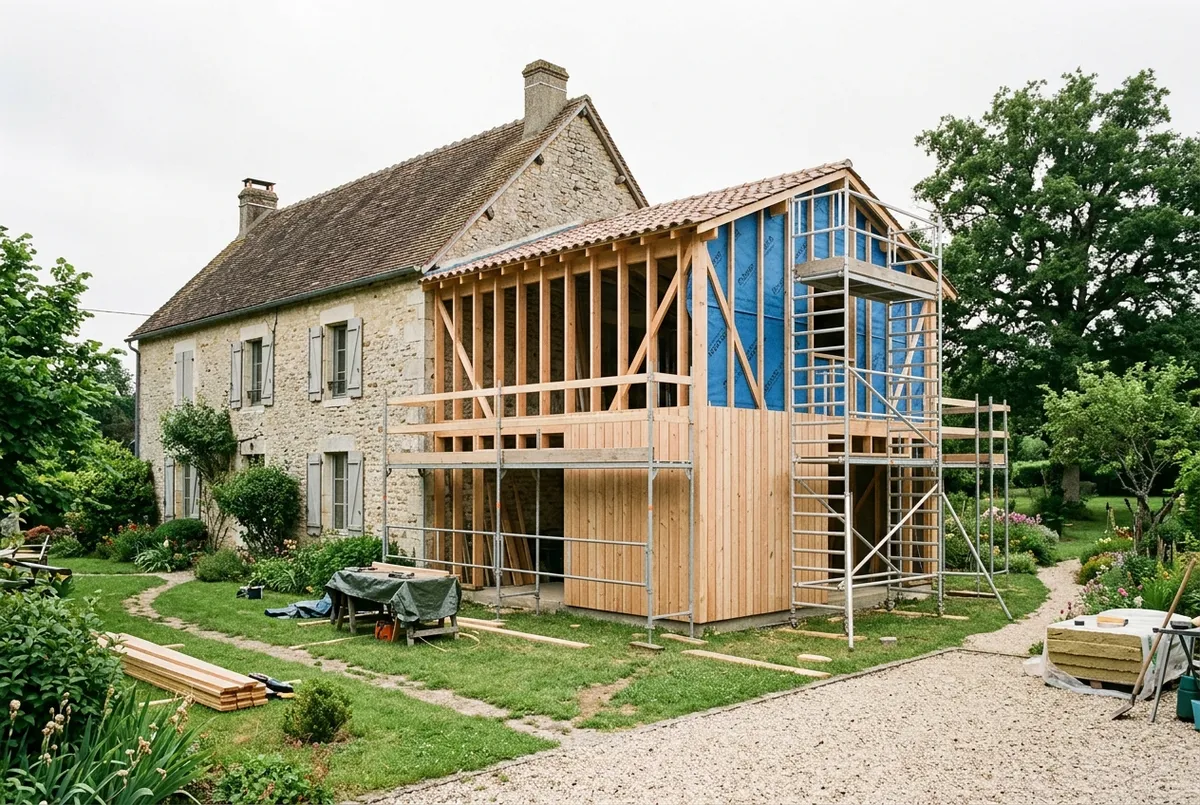
Plus légère, plus rapide à monter, elle reste un ouvrage de construction soumis à la dommage ouvrage. L'assureur veut savoir qui monte l'ossature, et si un kit est posé par le fournisseur ou par vous.
À préciser
Ossature
Pare-pluie
Bardage
Lien avec la maison
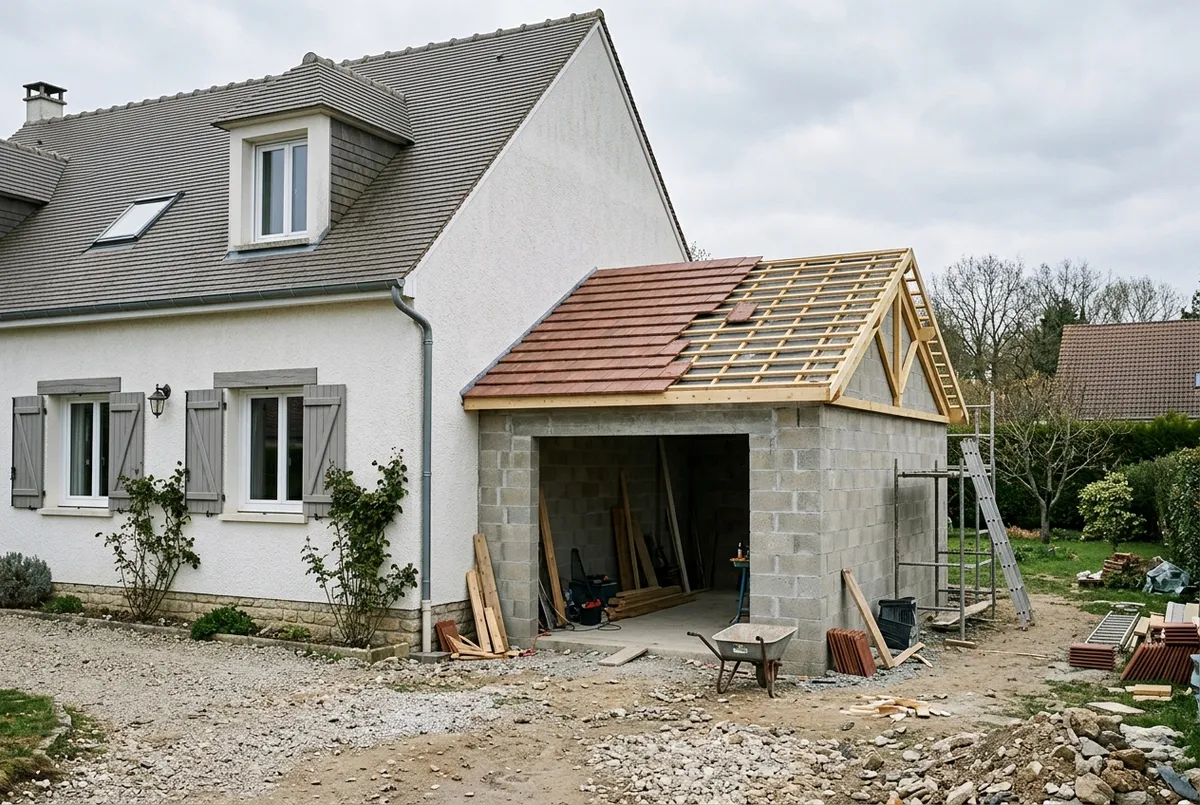
Garage, pièce en plus
Garage attenant ou annexe
Un garage accolé ou une pièce créée dans son prolongement relève aussi de la dommage ouvrage. La dalle et le mur commun avec la maison sont les deux points qui reviennent dans les sinistres.
À préciser
Dalle
Mur commun
Charpente
Porte de garage
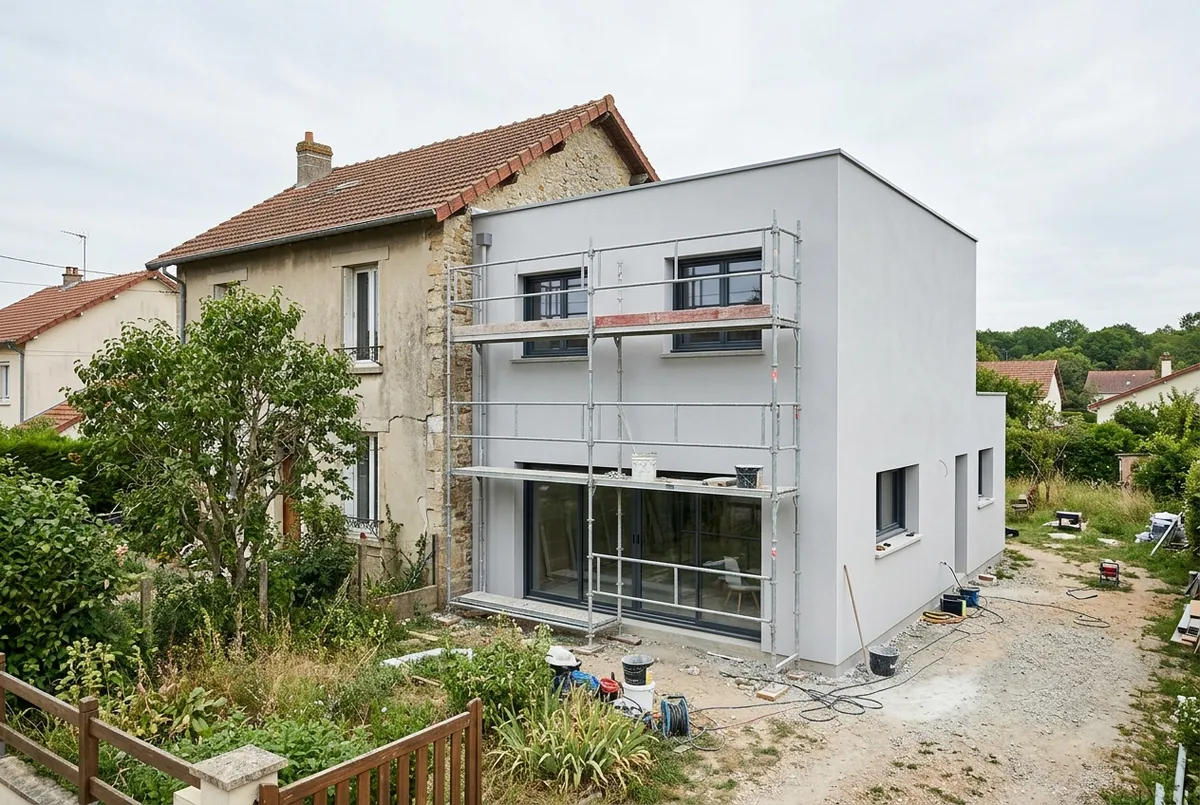
Extension à étage
Deux niveaux, toit terrasse
Plus de surface, mais aussi plus de charge sur le sol et une toiture terrasse dont l'étanchéité doit être irréprochable. Au-delà de 150 m² au total, un architecte est obligatoire pour le permis.
À préciser
Plancher
Toit terrasse
Architecte
Étanchéité
Trois sinistres fréquents sur une extension
Jonction, fondations, raccord de toiture : ce qui arrive, et qui paie.
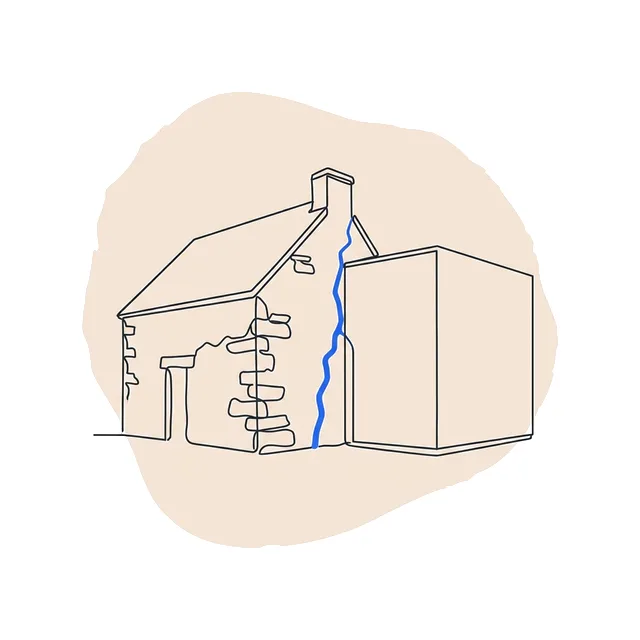
Jonction
La fissure à la jonction
Une fissure verticale s'ouvre exactement là où l'extension touche la maison, et l'eau passe à chaque pluie. Le joint entre les deux volumes n'avait pas été traité.
Qui paie : la dommage ouvrage pour l'extension ; la maison d'origine, seulement si une garantie des existants a été prévue.
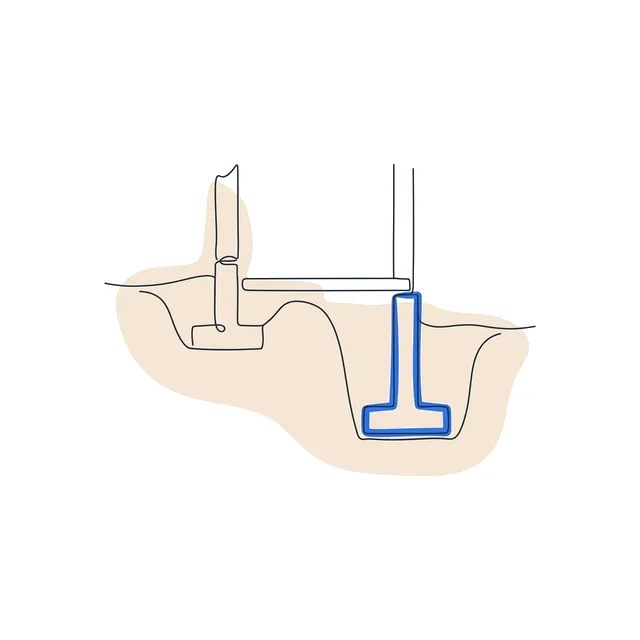
Fondations
L’extension qui s’enfonce
Fondations neuves posées sur un sol remanié, à côté de fondations anciennes stabilisées depuis des décennies : l'extension tasse de quelques centimètres, le carrelage se fend au passage de la baie.
Qui paie : la dommage ouvrage, qui se retourne ensuite contre le maçon et son assureur décennal.
Raccord de toiture
L’infiltration au raccord
Le solin entre la toiture de l'extension et le mur de la maison a été mal posé : l'eau ruisselle le long du mur ancien et tache le plafond de la nouvelle pièce.
Qui paie : la dommage ouvrage, la pièce étant rendue impropre à son usage, puis recours contre l'étancheur.
La dommage ouvrage se paie en une fois, pour dix ans. Son prix dépend surtout du coût des travaux, du sol et de ce que vous demandez pour la partie existante.
Petite extension ou garage
Environ 30 000 € de travaux, de plain-pied
700 – 1 200 €
prime unique ; la prime minimale de l’assureur est souvent atteinte.
Le plus fréquent
Extension de 80 000 €
Pièce de vie de 30 à 40 m², maçonnée ou bois
1 200 – 2 000 €
prime unique, pour toute la durée de la garantie de 10 ans.
Extension à étage
Environ 150 000 € de travaux, deux niveaux
2 300 – 4 000 €
selon l’étude de sol, la maîtrise d’œuvre et la garantie des existants.
Ce qui fait varier la prime :
Coût des travaux
Étude de sol
Garantie des existants
Maîtrise d’œuvre
Fourchettes indicatives TTC constatées pour des extensions de maison individuelle. Le tarif exact dépend de votre dossier. Détail des prix et facteurs de tarif →
Votre devis en 4 étapes
Aucun engagement, et un seul interlocuteur du début à la fin.
1
3 min
Décrivez votre extension
Type d’extension, surface, coût des travaux, date d’ouverture du chantier, entreprises retenues.
2
Sous 24 h
On étudie votre dossier
Un courtier spécialisé en dommage ouvrage, immatriculé à l’ORIAS, vérifie les attestations et la façon dont l’extension se raccorde à la maison.
3
Gratuit
Vous recevez une proposition
Ouvrage couvert, sort de l’existant, franchise et prime unique : une offre lisible, sans surprise.
4
Avant travaux
Votre attestation
Après acceptation et règlement, l’attestation dommage ouvrage est délivrée avant l’ouverture du chantier.
La dommage ouvrage est-elle obligatoire pour une extension ?
+
Oui. Une extension est un ouvrage de construction : l'article L242-1 du Code des assurances impose au propriétaire qui la fait réaliser de souscrire une dommage ouvrage avant l'ouverture du chantier, qu'elle relève d'une déclaration préalable ou d'un permis de construire.
La maison existante est-elle couverte ?
+
En principe non. L'article L243-1-1 du Code des assurances exclut de l'obligation les ouvrages existants avant le chantier, sauf ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles. Pour protéger la partie ancienne, certains contrats proposent une garantie facultative des existants.
Combien coûte une dommage ouvrage pour une extension ?
+
C'est une prime unique, payée une fois pour les dix ans. Pour une extension de 80 000 €, comptez en général 1 200 à 2 000 €. Les petits projets atteignent souvent la prime minimale de l'assureur. Le tarif exact dépend du dossier.
Je risque une amende si je fais agrandir sans dommage ouvrage ?
+
La sanction pénale de l'article L243-3 ne s'applique pas à la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille. Le risque est surtout financier : réparer à vos frais, et une revente plus difficile dans les dix ans.
Faut-il prévenir mon assurance habitation ?
+
Oui. Une pièce en plus modifie le risque assuré : l'article L113-2 du Code des assurances impose de déclarer ce changement à votre assureur habitation dans les quinze jours. C'est un contrat distinct de la dommage ouvrage, qui ne la remplace pas.
Vais-je être démarché par plusieurs assureurs ?
+
Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte.