Retours d’expertise
Les sinistres d’une extension , et qui paie
Une extension connaît des désordres qui lui sont propres, parce qu’elle s’adosse à une maison qui a déjà vécu : deux volumes qui ne bougent pas de la même façon, deux fondations d’âges différents, une toiture neuve raccordée à un mur ancien. Selon que le dommage touche le neuf ou l’existant, et selon les contrats souscrits, la facture change de destinataire.
Une dommage ouvrage bien construite répond à la plupart de ces cas — devis gratuit
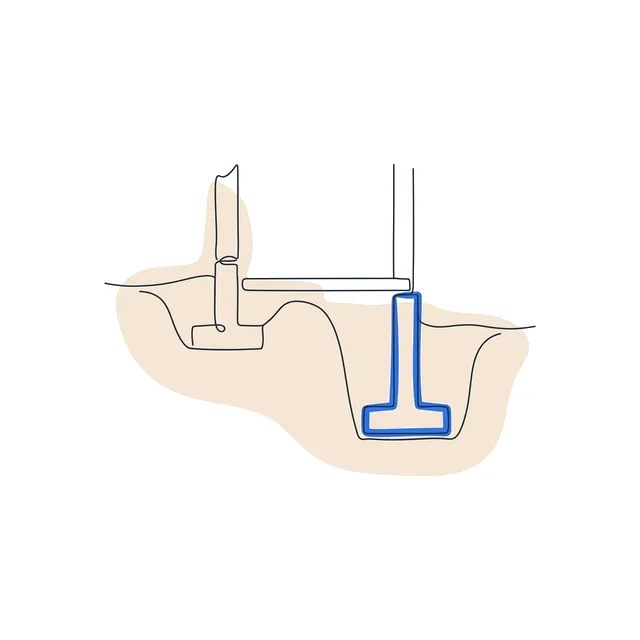
- sinistres les plus coûteux
- Fondations
- les plus fréquents
- Raccords
- hors garantie obligatoire
- Maison d’origine
Fondations : le tassement différentiel
La maison a fini de tasser depuis longtemps ; l’extension, elle, commence à peine.
Extension de 35 m² sur sol argileux, semelles neuves coulées à faible profondeur sur un ancien remblai, sans étude de sol. En deux ans, elle s’enfonce de trois centimètres par rapport à la maison : carrelage fendu au droit de la baie, porte-fenêtre qui frotte, fissure en biais dans le mur neuf. Reprise en sous-œuvre : plusieurs dizaines de milliers d’euros.
Qui paie : la dommage ouvrage, qui se retourne contre le maçon et son assureur décennal.
Un garage attenant est posé sur une dalle portée par un hérisson mal compacté. Elle s’affaisse côté jardin, le garage bascule légèrement et se décolle du pignon de la maison.
Qui paie : la dommage ouvrage pour le garage. Les dégâts sur le pignon de la maison relèvent d’une garantie des existants, si elle a été souscrite.
La jonction : là où le neuf rencontre l’ancien
Extension maçonnée accolée à une maison des années 1970, les deux volumes liés sans joint de dilatation. Une fissure verticale s’ouvre sur toute la hauteur, à l’endroit exact de la jonction ; l’eau entre dans la nouvelle pièce par temps de pluie.
Qui paie : la dommage ouvrage pour la reprise de l’extension et du joint, l’ouvrage étant rendu impropre à son usage.
Pour relier l’extension au séjour, une baie de quatre mètres est ouverte dans le mur porteur de la maison. Le linteau, sous-dimensionné, fléchit ; des fissures apparaissent à l’étage, dans les murs anciens.
Qui paie : la dommage ouvrage pour le linteau, ouvrage neuf. Les murs de l’étage sont de l’existant : ils ne sont couverts que s’ils sont jugés incorporés et indivisibles, ou par une garantie des existants.
Faites en sorte que ces sinistres aient un payeur
Une dommage ouvrage souscrite avant le chantier préfinance les réparations de l’extension.
- Réponse sous 24 h
- Un seul courtier
Toiture et étanchéité : les sinistres les plus fréquents
Pente trop faible, relevé d’étanchéité arrêté sous le niveau de la membrane contre le mur ancien : l’eau stagne sur le toit plat de l’extension et finit par traverser. Le plafond, l’isolant et le parquet de la pièce sont abîmés.
Qui paie : la dommage ouvrage, avec recours contre l’entreprise d’étanchéité.
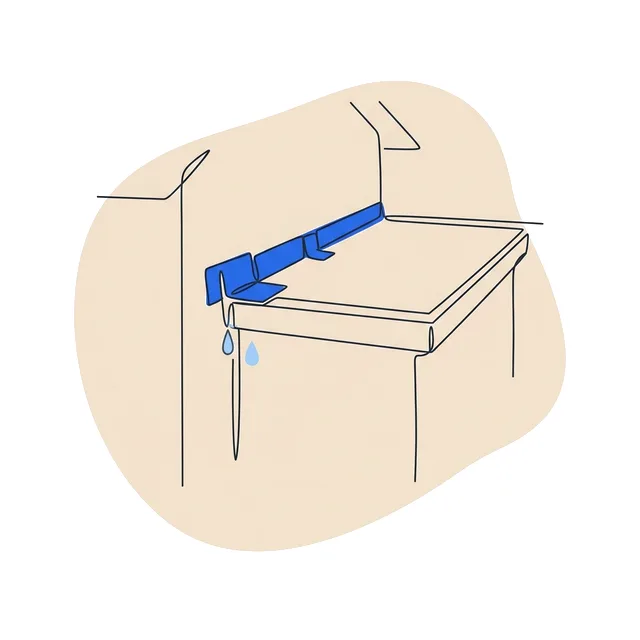
Sur une extension à toiture en pente, la bande de solin qui protège le raccord avec la façade a été simplement collée. Elle se décolle au premier hiver ; l’eau ruisselle derrière l’enduit et tache le plafond de la nouvelle pièce.
Qui paie : la dommage ouvrage, si l’infiltration rend la pièce impropre à son usage.
Qui paie quoi, avant et après la réception
| Sinistre | Moment | Garantie qui joue |
|---|---|---|
| Pignon de l’extension effondré par la tempête | Pendant le chantier | Tous risques chantier |
| Mur de clôture du voisin fissuré par le terrassement | Pendant le chantier | RC maître d’ouvrage |
| Tassement des fondations de l’extension | Après la réception | Dommage ouvrage |
| Infiltration par la toiture terrasse | Après la réception | Dommage ouvrage |
| Fissure dans le mur de la maison d’origine | Après la réception | Garantie des existants, si souscrite |
| Fissure fine d’enduit sans infiltration | Après la réception | Aucune (défaut esthétique) |
Déclarer un sinistre à la dommage ouvrage
- 1 Déclarez par écrit
Lettre recommandée ou envoi électronique recommandé à l’assureur, avec la description des désordres et des photos.
- 2 60 jours pour la position de l’assureur
Après expertise, il dit s’il prend en charge le sinistre (art. L242-1 C. assur.).
- 3 90 jours pour l’offre
À compter de la déclaration, il vous propose une indemnité couvrant les travaux de réparation.
- 4 Paiement sous 15 jours
Après acceptation de l’offre, l’indemnité est versée et vous engagez les réparations.
Le jour du sinistre, l’expert cherche la cause et l’ancienneté du désordre. Des photos datées de la maison avant le chantier permettent de montrer qu’une fissure est apparue avec l’extension.
Questions fréquentes sur les sinistres d’une extension
Une fissure entre la maison et l’extension est-elle couverte ?
Combien de temps ai-je pour déclarer un sinistre ?
L’assureur peut-il refuser parce que la fissure touche la maison ?
Et si l’assureur ne répond pas dans les délais ?
Sans dommage ouvrage, que dois-je faire ?
Le jour du sinistre, soyez indemnisé
La dommage ouvrage se souscrit avant le chantier : après, il est trop tard.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h