Agrandir sa maison, c'est faire construire : la dommage ouvrage est donc obligatoire, comme pour une maison neuve. Elle répare l'extension sans attendre qu'un tribunal désigne un responsable. Sa vraie difficulté tient à la maison d'origine, que la loi laisse en principe hors du champ de l'assurance obligatoire.
Souscrite avant l’ouverture du chantier (art. L242-1 C. assur.)
Qu'est-ce que la dommage ouvrage, et que change‑t‑elle pour une extension ?
L'assurance dommages-ouvrage préfinance la réparation des désordres de nature décennale : ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. L'assureur paie d'abord, puis se retourne contre les entreprises responsables et leurs assureurs décennaux.
Sans elle, le propriétaire qui voit son extension se décoller de la maison doit lui-même mettre en cause le maçon, le charpentier, l'étancheur, attendre une expertise judiciaire et avancer les frais. Une extension multiplie les intervenants sur une petite surface, et chaque désordre à la jonction peut avoir plusieurs causes : c'est précisément le cas où un assureur qui paie d'abord, puis se débrouille avec les entreprises, fait gagner des mois.
Article L242-1 du Code des assurances
« Toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction, doit souscrire avant l'ouverture du chantier […] une assurance. »
60 jours pour que l'assureur dise s'il prend le sinistre en charge, 90 jours pour proposer une indemnité.
Sans recherche de responsabilité : vous êtes indemnisé, l'assureur règle ensuite ses comptes avec les entreprises.
Votre extension est-elle bien assurée, jonction comprise ?
Tout dépend de la façon dont l'extension s'appuie sur la maison et des attestations de vos entreprises. On examine votre dossier avant de le présenter, pour ne viser que les assureurs qui acceptent ce type de projet.
La dommage ouvrage est-elle obligatoire pour agrandir sa maison ?
Depuis la loi du 4 janvier 1978, dite loi Spinetta, quiconque fait réaliser des travaux de construction doit souscrire une dommage ouvrage. Une extension, même de quelques mètres carrés, en fait partie dès lors qu'elle crée un ouvrage neuf : fondations, murs, toiture.
Obligatoire, mais sans sanction pénale pour vous
La loi vise toute personne qui fait construire, y compris pour agrandir. Le particulier qui construit pour se loger ou loger sa famille n'encourt pas la sanction pénale prévue pour les autres maîtres d'ouvrage. Le risque est financier : réparer à ses frais, emprunter, revendre.
Art. L242-1 C. assur.
L'obligation s'applique à toute personne qui, en qualité de propriétaire, fait réaliser des travaux de construction, et doit être remplie avant l'ouverture du chantier.
Art. L243-1-1 C. assur.
Les ouvrages existants avant le chantier sont hors obligation, sauf ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles.
Art. L243-3 C. assur.
Six mois d'emprisonnement et 75 000 € d'amende en cas de manquement, sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille.
Déclaration préalable ou permis : même obligation En zone urbaine d'un PLU, une extension jusqu'à 40 m² relève en général d'une déclaration préalable, au-delà d'un permis de construire (20 m² hors zone urbaine). L'autorisation d'urbanisme ne change rien à l'assurance : la dommage ouvrage est due dans les deux cas.
Ce que couvre la dommage ouvrage, et ce qu'elle exclut
La garantie porte sur les désordres graves de l'extension qui apparaissent après la réception, pendant dix ans. Pour une extension, la question décisive est de savoir si l'élément touché est neuf ou ancien.
Couvert (l’ouvrage neuf réalisé par des entreprises assurées)
Tassement ou fissures traversantes liés aux fondations de l’extension
Infiltrations par la toiture, le toit terrasse ou les murs de l’extension
Désordre du raccord avec la maison qui rend la pièce impropre à son usage
Affaissement du plancher ou de la dalle de l’extension
Partie existante totalement incorporée et techniquement indivisible
Hors garantie obligatoire
La maison d’origine, sauf incorporation totale ou garantie des existants
Les dommages survenus avant la réception (→ tous risques chantier)
Les défauts esthétiques sans atteinte à la solidité ni à l’usage
Les dommages causés aux voisins (→ RC maître d’ouvrage)
Les travaux que vous réalisez vous-même
Pendant le chantier
Tous risques chantier
Les dommages à l'extension avant qu'elle soit terminée : effondrement, incendie, tempête, vandalisme.
Exemple
Un orage fait tomber le pignon fraîchement monté de l'extension, avant la pose de la charpente : la TRC paie le remontage.
10 ans après la réception
Dommage ouvrage
Le contrat clé
Le préfinancement des réparations quand la solidité ou l'usage de l'extension est atteint.
Exemple
Trois ans après la réception, la toiture terrasse de l'extension fuit au relevé d'étanchéité : l'assureur DO indemnise, puis se retourne contre l'étancheur.
Les dommages que votre chantier cause aux voisins et aux passants.
Exemple
Le terrassement de l'extension, en limite de propriété, fait fissurer le mur de clôture du voisin : la RC maître d'ouvrage règle la réparation.
Le neuf, l’existant et la jonction
L'assureur ne se demande pas seulement ce que vous construisez, mais comment l'extension s'appuie sur la maison. Voici les points qu'il examine.
Étude de sol
Obligatoire à la vente d'un terrain constructible en zone argileuse exposée, fortement conseillée pour une extension : elle évite des fondations neuves qui tassent différemment des anciennes.
Fondations
Le lot décisif : profondeur, ancrage, et décision de solidariser ou de désolidariser les fondations neuves de celles de la maison.
Mur existant ouvert
Créer une baie dans le mur de la maison touche à sa structure : un linteau ou une poutre bien dimensionnés, et une entreprise assurée pour ce travail.
Joint de dilatation
Entre deux volumes qui ne bougent pas de la même façon, un joint traité évite la fissure verticale à la jonction.
Raccord de toiture
Solin, noue, relevé d’étanchéité contre le mur ancien : la cause la plus fréquente des infiltrations sur une extension.
Partie existante
Ce qui est totalement incorporé au neuf et indivisible est couvert ; pour le reste, demandez une garantie facultative des existants.
Gardez toutes les pièces. Devis, factures, plans et attestations décennales de chaque entreprise, valables à la date d'ouverture du chantier : l'assureur les demande à la souscription, puis à nouveau le jour d'un sinistre.
Trois sinistres typiques d'une extension
Des cas concrets, et qui a payé.
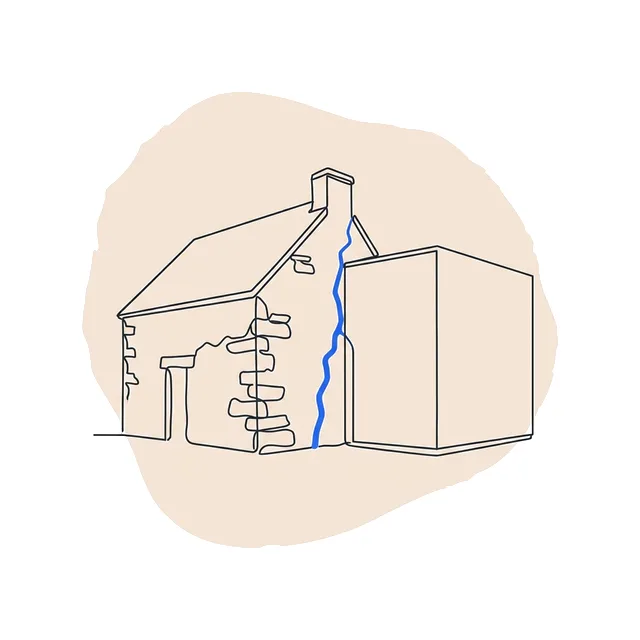
Jonction
Les deux volumes qui se séparent
Extension maçonnée accolée à une maison des années 1960, sans joint entre les deux volumes. Une fissure verticale s'ouvre à la jonction ; à chaque pluie, l'eau entre dans la nouvelle pièce.
Qui paie : la dommage ouvrage pour la reprise de l'extension ; le mur ancien fissuré relève d'une garantie des existants si elle a été souscrite.
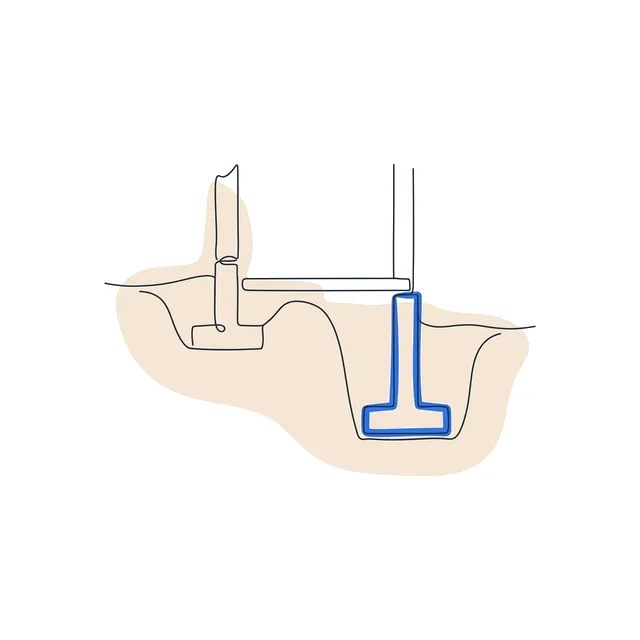
Fondations
Le tassement différentiel
Semelles neuves coulées sur un remblai à côté de fondations anciennes stabilisées. En deux ans, l'extension descend de trois centimètres : carrelage fendu au droit de la baie, porte-fenêtre qui frotte.
Qui paie : la dommage ouvrage préfinance, puis exerce son recours contre le maçon et son assureur décennal.
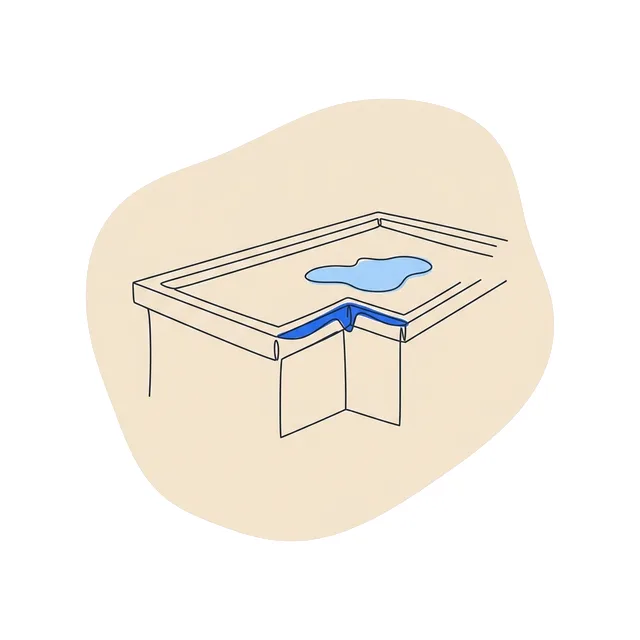
Toit terrasse
La toiture plate qui fuit
Pente insuffisante et relevé d'étanchéité trop bas contre le mur de la maison : l'eau stagne sur le toit de l'extension et finit par traverser. Le plafond et l'isolant sont à refaire.
Qui paie : la dommage ouvrage : l'extension est rendue impropre à son usage, avec recours contre l'étancheur.
Souscrire la dommage ouvrage de son extension
La souscription se prépare avant l'ouverture du chantier. L'assureur étudie un dossier technique : plus il est complet, mieux la partie existante est traitée.
1
Réunissez le dossier
Déclaration préalable ou permis, plans, étude de sol si elle existe, coût prévisionnel des travaux, photos de la maison avant chantier.
2
Listez les entreprises
Pour chaque lot : entreprise retenue, devis, attestation décennale couvrant l’activité exercée chez vous.
3
Faites étudier le dossier
On le présente aux assureurs qui suivent les extensions et on compare le traitement de l’existant et les franchises.
4
Recevez l’attestation
Après acceptation et règlement de la prime, l’attestation est délivrée avant le début des travaux.
Combien coûte la dommage ouvrage d'une extension ?
Une prime unique, payée une fois, couvre les dix ans de garantie. Le tarif se calcule sur le coût des travaux, avec une prime minimale qui pèse sur les petits projets.
Extension de 30 000 €
Garage ou petite pièce de plain-pied
700 – 1 200 €
prime minimale souvent atteinte.
Le plus fréquent
Extension de 80 000 €
Pièce de vie de 30 à 40 m²
1 200 – 2 000 €
prime unique pour dix ans de garantie.
Extension de 150 000 €
Deux niveaux, toit terrasse
2 300 – 4 000 €
selon l’étude de sol et la garantie des existants.
Ce qui fait varier la prime :
Coût des travaux
Étude de sol
Garantie des existants
Maîtrise d’œuvre
Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →
Questions fréquentes sur la dommage ouvrage d'une extension
Obligation, existant, délais, revente : l'essentiel en six réponses.
Une petite extension soumise à déclaration préalable doit-elle être assurée ?
+
Oui. L'obligation de l'article L242-1 du Code des assurances porte sur les travaux de construction, pas sur le type d'autorisation d'urbanisme. Une extension de 15 m² en déclaration préalable crée un ouvrage neuf, avec fondations et toiture : elle relève de la dommage ouvrage.
Ma maison actuelle sera‑t‑elle couverte par la dommage ouvrage ?
+
Seulement pour les parties existantes qui, totalement incorporées dans l'ouvrage neuf, en deviennent techniquement indivisibles (art. L243-1-1 C. assur.). Pour le reste de la maison, il faut demander une garantie facultative des existants, que tous les contrats ne proposent pas.
Quand faut-il souscrire ?
+
Avant l'ouverture du chantier, comme le prévoit l'article L242-1 du Code des assurances. Une fois le terrassement commencé, les propositions deviennent rares et plus chères.
Combien de temps l'assureur a‑t‑il pour m'indemniser ?
+
Il dispose de 60 jours à compter de votre déclaration pour se prononcer sur la prise en charge, puis de 90 jours au total pour vous proposer une indemnité (art. L242-1 C. assur.).
Que se passe‑t‑il si je vends ma maison dans les dix ans ?
+
Vous êtes réputé constructeur de l'extension vis-à-vis de l'acheteur (art. 1792-1 du Code civil), et l'acte de vente doit mentionner l'existence ou l'absence d'assurance (art. L243-2 C. assur.). L'attestation dommage ouvrage est annexée à l'acte et suit la maison.
La dommage ouvrage remplace‑t‑elle la décennale des artisans ?
+
Non, elles se complètent. Chaque entreprise doit avoir sa propre décennale. La dommage ouvrage vous indemnise rapidement, puis se retourne contre l'entreprise responsable et son assureur.