Garage, pièce en plus, étage
Agrandir sa maison : quelle assurance ?
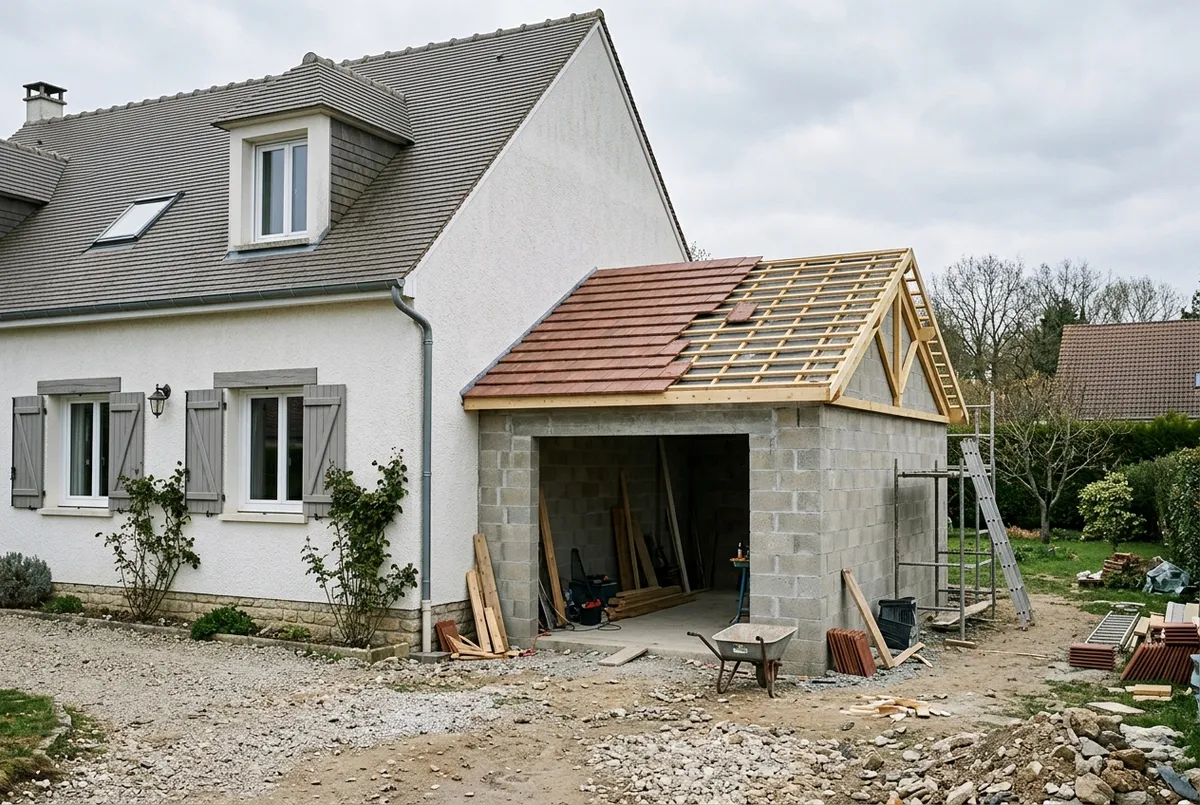
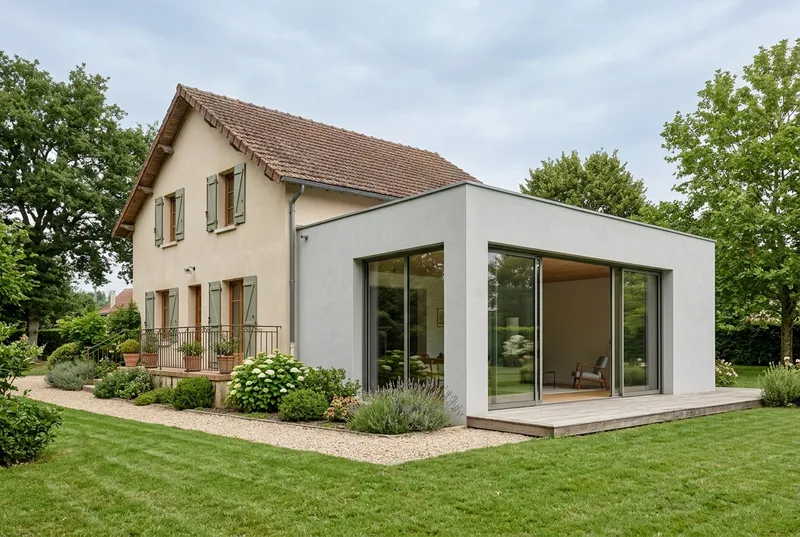
Un garage accolé au pignon, une chambre en plus, une véranda, une extension à étage : chaque agrandissement pose deux questions d’assurance. Avant le chantier, faut-il une dommage ouvrage ? Après, que faut-il dire à son assureur habitation ? Les réponses dépendent de la nature des travaux, pas de leur taille ni de l’autorisation d’urbanisme.
On vous dit si votre agrandissement relève de la dommage ouvrage — devis gratuit
- dommage ouvrage
- Avant travaux
- pour prévenir l’assureur habitation
- 15 jours
- seuil du permis en zone urbaine
- 40 m²
Quels agrandissements relèvent de la dommage ouvrage ?
La règle est simple : dès que vous faites réaliser un ouvrage de construction, la dommage ouvrage est obligatoire (art. L242-1 C. assur.).
| Agrandissement | Nature des travaux | Dommage ouvrage |
|---|---|---|
| Garage attenant | Fondations, murs, toiture | Oui |
| Pièce en plus, suite parentale | Fondations, murs, toiture, ouverture du mur existant | Oui |
| Extension à étage | Fondations, deux niveaux, plancher | Oui |
| Véranda sur fondations ou muret | Ouvrage clos et couvert | Oui, en règle générale |
| Aménagement de combles | Selon l’intervention sur la charpente et le plancher | À étudier au cas par cas |
| Abri de jardin en kit posé au sol | Pas de fondations | En général non |
Lecture générale : la qualification dépend des travaux réellement réalisés.
La surface et le type d’autorisation ne changent rien à l’obligation. Un garage de 18 m² déclaré en mairie par une simple déclaration préalable reste un ouvrage neuf, avec fondations et toiture. Ce qui fait basculer un projet hors de la dommage ouvrage, c’est l’absence de travaux de construction : un simple réaménagement intérieur, une peinture, un revêtement.
Déclaration préalable ou permis : les seuils à connaître
- Jusqu’à 5 m²
- Déclaration préalable, l’extension modifiant l’aspect extérieur de la maison.
- De 5 à 20 m²
- Déclaration préalable.
- De 20 à 40 m² en zone urbaine d’un PLU
- Déclaration préalable, sauf si la surface totale dépasse alors 150 m² : permis de construire.
- Au-delà de 40 m² (20 m² hors zone urbaine)
- Permis de construire.
- Plus de 150 m² au total
- Recours à un architecte obligatoire pour le permis.
Les seuils se calculent en surface de plancher et en emprise au sol, et le plan local d’urbanisme peut ajouter des règles. Avant de déposer, vérifiez auprès de votre mairie : un refus ou un retard décale aussi la date d’ouverture du chantier, et donc la souscription.
Garage, pièce en plus : assurez-le comme une vraie construction
Décrivez votre agrandissement : on vérifie l’obligation et on vous répond avec une proposition.
- Réponse sous 24 h
- Un seul courtier
Prévenir son assurance habitation
Article L113-2, 3°
L’assuré doit déclarer les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux, dans un délai de quinze jours à partir du moment où il en a eu connaissance.
Une pièce en plus, un garage ou un étage changent la surface et le nombre de pièces déclarés dans votre multirisque habitation. Sans mise à jour, l’assureur peut appliquer une réduction de l’indemnité en cas de sinistre, proportionnelle à la cotisation qui aurait dû être payée. Prévenez-le à l’ouverture du chantier, puis à l’achèvement, avec la nouvelle surface.
Ce contrat couvre l’incendie, le dégât des eaux, le vol ou la tempête dans la maison agrandie. Il ne couvre pas les désordres de construction de l’extension : c’est le rôle de la dommage ouvrage.
Le garage attenant, un agrandissement sous-estimé
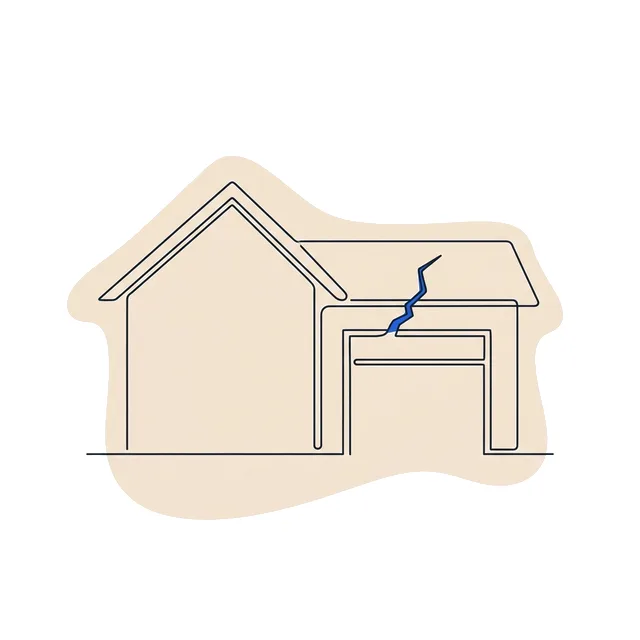
Un garage de 20 m² est accolé au pignon de la maison. Sa dalle, coulée sur un remblai mal compacté, s’affaisse au bout de deux ans ; le mur du garage se fissure depuis l’angle de la porte, et la fissure gagne le pignon.
Qui paie : la dommage ouvrage pour la dalle et les murs du garage, puis recours contre le maçon. La fissure dans le pignon de la maison relève de la garantie des existants si elle a été prévue.
Parce qu’il est vu comme une simple annexe, le garage est souvent construit sans étude de sol ni dommage ouvrage. Or ses désordres sont du même ordre que ceux d’une pièce de vie : dalle qui s’affaisse, mur qui se fissure, toiture qui fuit. Et un garage transformé plus tard en pièce habitable rend la question encore plus sensible à la revente.
Questions fréquentes sur l’agrandissement
Une véranda doit-elle être couverte par une dommage ouvrage ?
Mon assurance habitation peut-elle remplacer la dommage ouvrage ?
Dois-je prévenir mon assureur habitation avant les travaux ?
Une petite extension de 10 m² est-elle concernée ?
Et si je transforme mon garage en pièce de vie ?
Pour aller plus loin
Agrandissez en étant couvert
La dommage ouvrage se souscrit avant le chantier : après, il est trop tard.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h