Ossature légère
Assurer une extension bois
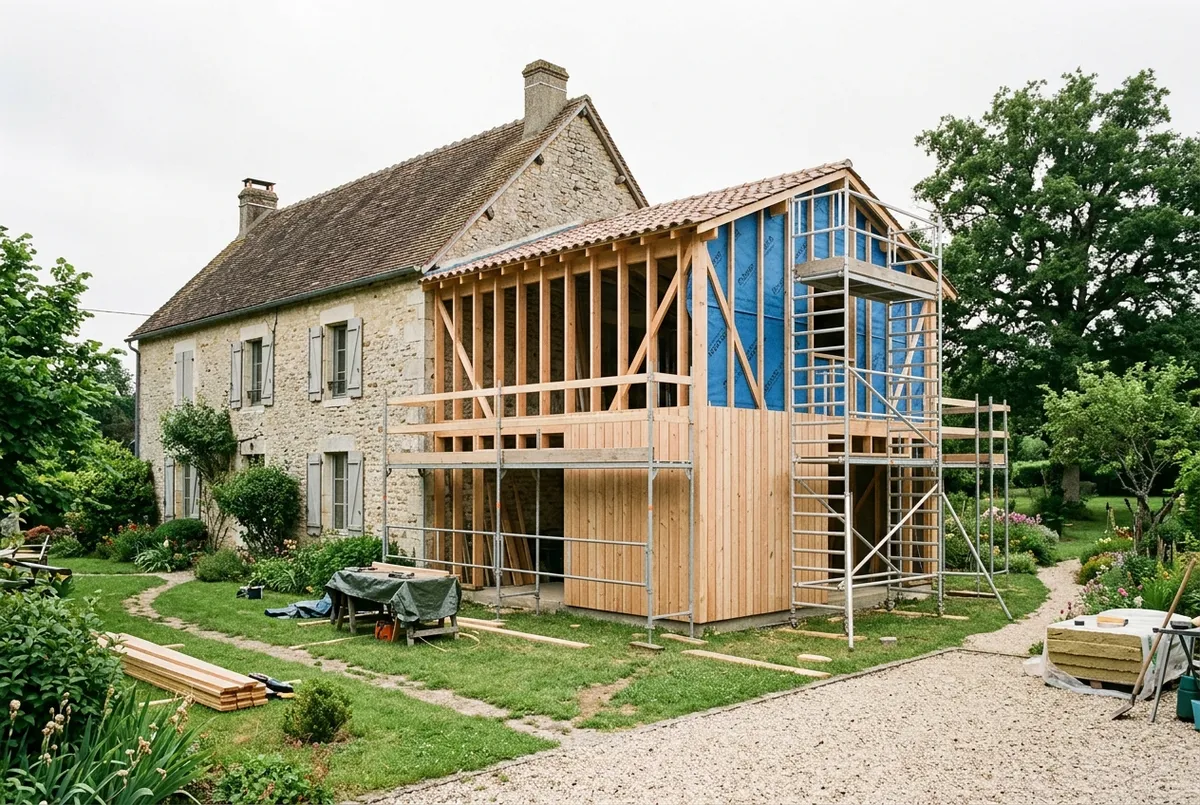
Plus légère qu’une extension maçonnée, montée en quelques semaines, souvent proposée en kit : l’extension à ossature bois séduit pour agrandir sans gros chantier. Elle reste pourtant un ouvrage de construction, soumis à la même dommage ouvrage. Ce qui change, ce sont les points que l’assureur regarde : qui monte l’ossature, comment l’eau est arrêtée, et comment le bois rejoint la maçonnerie existante.
On présente votre extension bois aux assureurs qui suivent ce mode constructif — devis gratuit
- posée par un pro assuré
- Ossature
- le point sensible
- Pare-pluie
- dossier plus difficile
- Kit en direct
Une extension bois est-elle soumise à la dommage ouvrage ?
Oui, comme une extension maçonnée
L’article L242-1 du Code des assurances vise les travaux de construction, sans distinguer les matériaux. Une extension à ossature bois crée un ouvrage neuf, posé sur des fondations, clos et couvert : elle relève de la dommage ouvrage, qu’elle passe par une déclaration préalable ou un permis de construire.
La seule différence tient à la façon dont l’assureur évalue le risque. Une ossature bois est sensible à l’humidité : un pare-pluie déchiré, un bardage mal ventilé, une lisse basse posée trop près du sol suffisent à faire pourrir les montants en quelques années. À l’inverse, sa légèreté pèse moins sur le sol, ce qui limite le risque de tassement, l’un des sinistres les plus coûteux d’une extension.
Kit, pose par le fournisseur ou charpentier : ce qui change
C’est la question qui décide le plus souvent de l’acceptation du dossier.
| Mode de réalisation | Recours de l’assureur | Effet sur le dossier |
|---|---|---|
| Charpentier ou constructeur bois assuré en décennale | Contre l’entreprise et son assureur | Dossier classique |
| Kit posé par le fournisseur, assuré pour la pose | Contre le fournisseur-poseur | Accepté, attestation à vérifier |
| Kit monté par vous, fondations par un maçon | Seulement sur les fondations | Ossature en principe exclue |
| Kit monté entièrement par vous | Aucun | Très peu d’assureurs acceptent |
Un fournisseur de kit n’est pas forcément assuré pour la pose. Demandez son attestation décennale et vérifiez qu’elle mentionne bien la construction à ossature bois ou la charpente, et pas seulement la vente de matériaux.
Faites assurer votre ossature avant qu’elle soit montée
La dommage ouvrage se souscrit avant le chantier, attestations du constructeur à l’appui.
- Réponse sous 24 h
- Un seul courtier
Les points qu’examine l’assureur
- Soubassement
- La lisse basse doit être protégée des remontées d’humidité et surélevée par rapport au sol fini.
- Pare-pluie
- Continu, bien recouvert aux jonctions : c’est lui qui protège l’ossature derrière le bardage.
- Bardage
- Une lame d’air ventilée derrière le bardage évite que l’eau ne stagne contre le mur.
- Jonction avec la maison
- Le raccord entre le bois et la maçonnerie existante doit être étanche et laisser chaque matériau travailler.
- Toiture
- Toit plat ou en pente, le relevé d’étanchéité contre le mur ancien reste le point faible classique.
- Fondations
- Plus légères, mais toujours à dimensionner selon le sol et à confier à une entreprise assurée.
Une extension bois de 25 m² est montée sur une dalle dont le niveau est presque celui de la terrasse. L’eau de pluie rejaillit sur le bas du bardage et s’infiltre derrière un pare-pluie mal raccordé. Quatre ans après, la lisse basse et le pied des montants sont attaqués.
Qui paie : la dommage ouvrage, la solidité de l’ossature étant compromise, puis recours contre le constructeur bois.
Pendant le chantier : un risque d’intempéries
Une ossature bois est vulnérable tant qu’elle n’est pas hors d’eau : une semaine de pluie sur des panneaux non protégés peut les faire gonfler et imposer leur remplacement. La garantie tous risques chantier couvre les dommages accidentels à l’ouvrage en cours, comme une tempête qui arrache la bâche ou fait tomber un pan d’ossature.
La RC maître d’ouvrage, souvent associée à la TRC, couvre de son côté les dommages causés aux voisins : panneaux emportés par le vent, livraison qui abîme une clôture. Elles se souscrivent en même temps que la dommage ouvrage.
Questions fréquentes sur l’extension bois
Une extension bois coûte-t-elle plus cher à assurer ?
Peut-on assurer un kit monté soi-même ?
Une extension bois de moins de 20 m² doit-elle être assurée ?
Le bardage est-il couvert ?
Faut-il un traitement particulier du bois ?
Votre extension bois, assurée 10 ans
Une proposition adaptée au mode de pose et à la jonction avec votre maison.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h